Para interpretar adecuadamente las cifras contenidas en los estados financieros, estudiaremos qué son los porcientos integrales. Conocer este método de análisis facilita la interpretación de la información financiera, la obtención de conclusiones sobre los resultados y, en su caso, la adopción de medidas correctivas.
Al explicar qué son los porcientos integrales, hablamos de uno de los procedimientos empleados en el análisis vertical de los estados financieros. Este método permite observar con claridad las proporciones internas de los elementos del balance general o del estado de resultados.
¿Qué son los porcientos integrales?
El método consiste en separar el contenido de los estados financieros correspondientes a una misma fecha o un mismo período en sus elementos o partes integrantes, con el fin de determinar la proporción que guarda cada uno de ellos respecto del total. Es decir, permite expresar como porcentaje cada concepto de los estados financieros.
Mediante este método es posible analizar la situación financiera interna de la empresa en un período determinado. Los porcientos integrales se calculan a partir de una cifra base del estado financiero, como el activo total en el balance general o las ventas netas en el estado de resultados, para comparar las demás partidas con ese valor. Este enfoque forma parte de los estados financieros de base común, ya que los importes se expresan en relación con una base del 100 %.
Cabe destacar que los porcientos integrales también se conocen como método de porcientos comunes o método de reducción por porcientos.
¿Para qué se usan los porcientos integrales?
Comprender qué son los porcientos integrales permite utilizarlos para:
- Identificar la magnitud proporcional de cada partida respecto de la cifra base del estado financiero.
- Comparar con rapidez los elementos que componen los estados financieros y comprender las relaciones internas entre sus partidas.
- Complementar la interpretación de las razones financieras de la unidad económica.
Cuando se trabaja con información financiera compleja, también puede ser útil representarla de forma estructurada. En este sentido, conocer qué es un mapeo permite entender cómo organizar visualmente datos, elementos y relaciones para facilitar su análisis.
¿Cómo se calculan los porcientos integrales?
Para comprender cómo se calculan y qué son los porcientos integrales, se parte del principio matemático de que el todo es igual a la suma de sus partes. Al total se le asigna el valor del 100 % y cada partida se expresa como un porcentaje relativo. Las fórmulas aplicables en el procedimiento de porcientos integrales son:
- Porcentaje integral = Valor parcial / Valor base × 100
- Factor constante = 100 / Valor base
- Aplicación del factor constante = Factor constante × Valor parcial
Si te preguntas cómo sacar los porcientos integrales correctamente, toma como base el total correspondiente: el activo total en el balance general, el total del pasivo más capital para las partidas de financiación o las ventas netas en el estado de resultados. Después, divide cada elemento entre la cifra base y multiplica el resultado por 100.
¿Cómo se aplican los porcientos integrales?
En el balance general
- En este estado financiero, a los activos totales se les asigna el valor del 100 % y las demás partidas del activo se expresan como un porcentaje de ese total. Así se observa cómo se distribuyen los recursos entre los distintos tipos de inversión, aunque su suficiencia debe valorarse junto con otros indicadores y el contexto de la empresa.
- Asimismo, al total del pasivo más capital se le asigna el valor del 100 %, y las partidas del pasivo y del capital se expresan como un porcentaje de esa base. Esto permite analizar la proporción financiada por los acreedores y el peso del capital contable, como parte del estudio del endeudamiento.
- Las proporciones del activo fijo deben calcularse sobre su valor neto, una vez descontada la depreciación acumulada. En el caso de las cuentas por cobrar, se considera su importe neto tras la estimación de pérdidas crediticias o cuentas incobrables; ambas partidas pueden compararse por separado con sus respectivas cuentas correctoras.
En el estado de resultados
- En este caso, el estado de resultados porcentualizado muestra el comportamiento de cada rubro dentro de la estructura operativa.
- A las ventas netas se les asigna el valor del 100 % y las demás cuentas se expresan como un porcentaje de esa base. Por ello, los distintos niveles de utilidad se dividen entre las ventas netas para calcular los márgenes, incluido el de utilidad neta.
- Para entender cómo se aplican y qué son los porcientos integrales en este contexto, cada componente se evalúa en proporción a las ventas netas, lo que ayuda a identificar su peso relativo en la rentabilidad general.
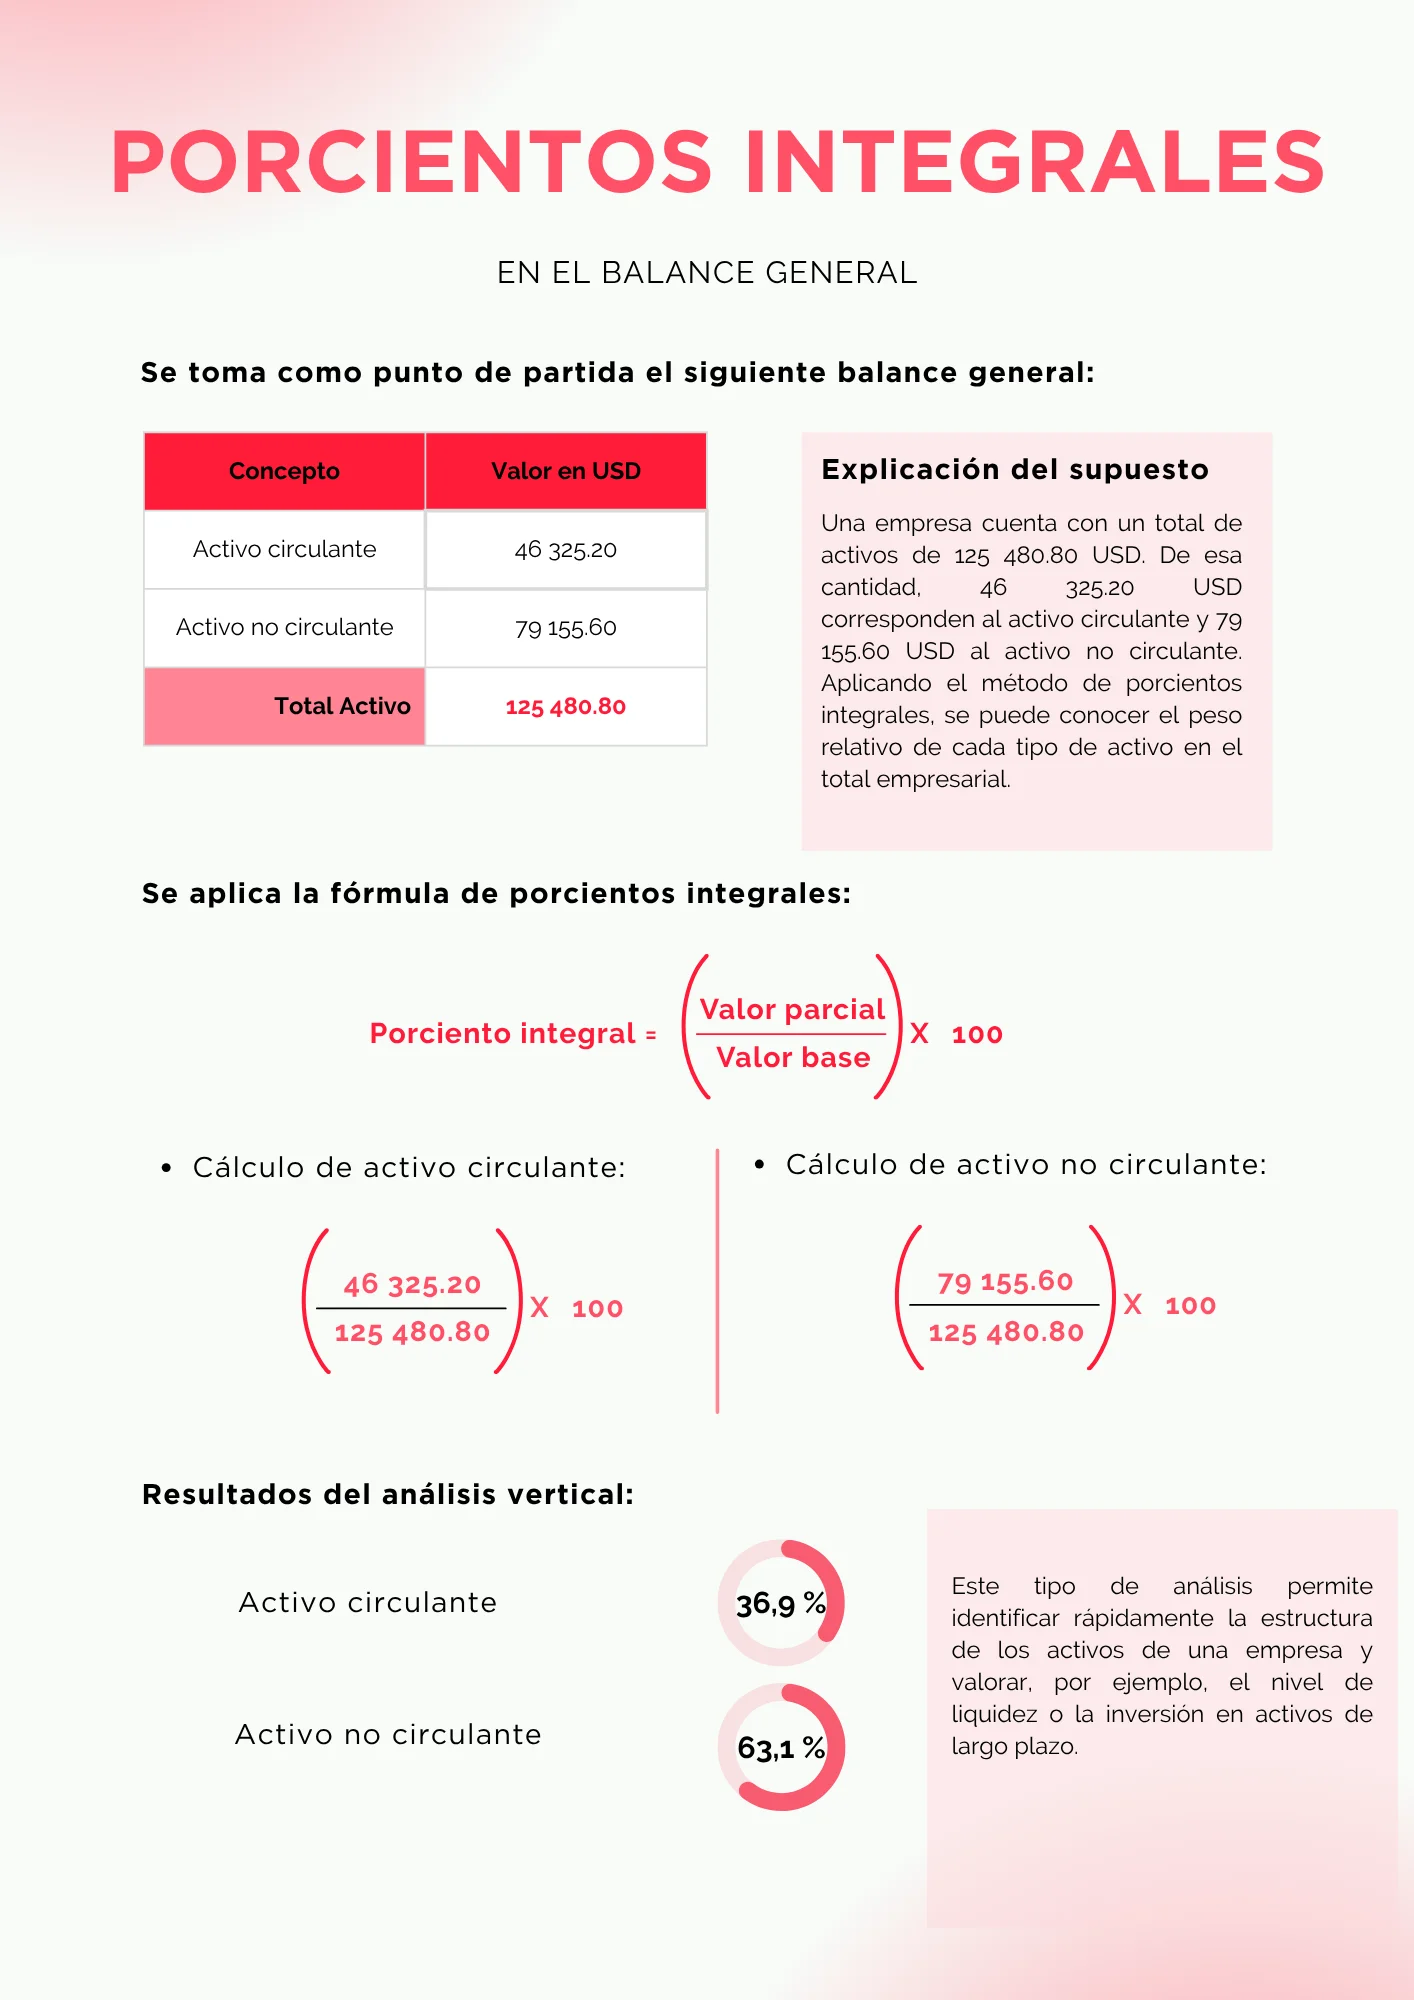
Cálculo de porcientos integrales para comparar resultados
Este método también se utiliza para comparar empresas de diferentes tamaños mediante una evaluación basada en proporciones.
Puede ser difícil comparar el balance de dos compañías cuyos activos presentan magnitudes muy distintas. Los estados financieros de tamaño común, elaborados mediante el análisis vertical con porcientos integrales, permiten contrastar sus estructuras al expresar las partidas sobre una misma base porcentual.
Esta estandarización facilita la comparación entre organizaciones, siempre que se empleen bases equivalentes y se considere el contexto de cada empresa. Por ejemplo, permite contrastar la deuda respecto de los activos totales. Los estados financieros de base común ayudan así a comprender las estructuras internas de compañías distintas en tamaño o sector, sin sustituir el análisis de las cifras absolutas y de otros indicadores financieros.
También puedes leer sobre los siguientes temas: