La tasa básica pasiva (TBP) es un promedio ponderado de las tasas de interés brutas que pagan los bancos públicos por captación a plazo de recursos en colones. Esta tasa, que sirve como referencia para el mercado financiero en general, se calcula semanalmente por el BCCR y se publica el miércoles de cada semana.
Para los prestatarios, la TBP tiene un impacto directo en el costo de sus créditos en colones. Al estar indexados a esta tasa, los intereses de los préstamos se ajustan de acuerdo a las variaciones de la TBP. Un aumento en la TBP significa un incremento en el costo del financiamiento, lo que puede afectar el presupuesto familiar y las decisiones de inversión de las empresas.

¿Cómo se calcula la tasa básica pasiva en Costa Rica?
En palabras simples, la TBP es como el promedio de las tasas de interés que pagan los bancos y otras entidades financieras en Costa Rica cuando la gente mete su dinero a plazo fijo en colones
El cálculo de la TBP se realiza mediante una metodología rigurosa y transparente por parte del BCCR. Para ello, se consideran los siguientes aspectos:
-
Tasas de interés brutas negociadas: Se toman en cuenta las tasas de interés que ofrecen los bancos públicos por captación a plazo de recursos en colones durante la semana anterior al cálculo.
-
Ponderación de las tasas: Se asigna un peso a cada tasa de interés de acuerdo al volumen de depósitos captados por cada banco público.
-
Promedio ponderado: Se realiza un promedio ponderado de las tasas de interés brutas negociadas, considerando el peso asignado a cada una.
Así, la tasa básica pasiva se calcula con la información de las tasas de interés brutas negociadas para cada una de las operaciones, durante la semana anterior al cálculo y por parte de los intermediarios financieros incluidos en la División Económica del Banco Central.
Los pasos simples para calcular la tasa básica pasiva en Costa Rica son:
- Revisar a qué bancos se les pregunta: solo se tienen en cuenta los bancos que sumados representan el 95% del dinero que la gente tiene guardado en plazos fijos.
- Ver qué tasas están pagando: Se recopilan las tasas que esos bancos ofrecieron en la última semana.
- Quitar números raros o extremos: Si alguna tasa es muy distinta al promedio (por ejemplo, muy baja o muy alta), se descarta.
- Hacer un promedio para cada grupo de bancos: Los bancos no son todos iguales, por eso se agrupan en 4 categorías. De cada grupo se saca un promedio simple de las tasas.
- Dar más peso a los que tienen más dinero captado. Esto se llama ponderar.
- Unirlo todo en un promedio final: Se hace un promedio ponderado con todos los grupos. Ese número es la TBP. Además, el resultado no se publica con decimales raros, sino al veinteavo de punto porcentual más cercano (por ejemplo: 6,20 % o 6,25 %, nunca 6,23 %).
Cuentas que forman la tasa básica pasiva
Según la normativa del Banco Central de Costa Rica, la Tasa Básica Pasiva se calcula a partir de las operaciones de captación a plazo en colones, específicamente mediante las siguientes cuentas contables:
Depósitos a plazo:
- 213.01.1 Depósitos de ahorro a plazo
- 213.02.1 Depósitos de ahorro a plazo afectados en garantía
- 213.12.1 Captaciones a plazo con el público
- 213.13.1 Captaciones a plazo con partes relacionadas
- 213.14.1 Captaciones a plazo afectadas en garantía
Captaciones por parte de entidades financieras:
- 232.01.1 Captaciones a plazo de entidades financieras del país
- 232.02.1 Captaciones a plazo de entidades financieras del exterior
- 232.13.1 Depósitos de ahorro a plazo de entidades financieras del país
- 232.14.1 Depósitos de ahorro a plazo de entidades financieras del exterior
Estas cuentas representan los fondos captados por intermediarios financieros a través de depósitos o captaciones a plazo.
Fórmulas necesarias para su cálculo
La TBP se calcula a partir de los intereses que los bancos comerciales pagan por los depósitos a plazo en colones de personas físicas y jurídicas. Es un promedio ponderado. Oficialmente, la fórmula básica es:
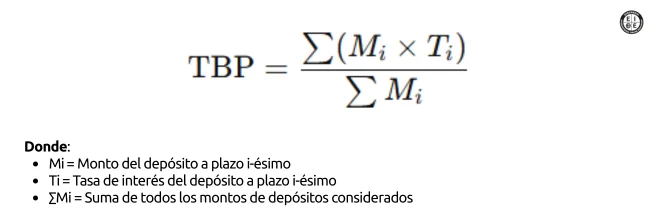
Teniendo en cuenta la fórmula anterior y en palabras simples, el proceso es el siguiente:
- Se toma cada depósito a plazo de los bancos.
- Se multiplica el monto del depósito por la tasa de interés que ofrece.
- Se suman todos esos valores multiplicados.
- Se divide entre la suma de todos los depósitos.
- El resultado es la TBP, que refleja la tasa promedio que los bancos ofrecen a sus clientes por colocar dinero en depósitos a plazo.
Efectos de la tasa pasiva básica en el mercado
La TBP tiene un impacto significativo en diversos sectores de la economía costarricense. Entre sus principales efectos podemos destacar:
-
Costo del crédito: Un aumento en la TBP encarece el financiamiento, lo que puede desincentivar la inversión y el consumo.
-
Tasas de ahorro: Un aumento en la TBP puede incentivar el ahorro, ya que los ahorrantes obtienen una mayor rentabilidad por sus depósitos.
-
Inflación: El BCCR utiliza la tasa de política monetaria (TPM), de la cual se deriva la TBP, como herramienta para controlar la inflación. Un aumento en la TPM busca reducir la inflación al encarecer el crédito y moderar la demanda agregada.
¿Cómo se relaciona la tasa de política monetaria con la tasa básica pasiva?
La tasa de política monetaria (TPM) es la tasa de interés que establece el BCCR como referencia para el sistema financiero. Esta tasa sirve como piso para las tasas de interés brutas que negocian las entidades financieras en el mercado financiero.
La TBP, por su parte, es un promedio ponderado de las tasas de interés brutas que pagan los bancos públicos por captación a plazo de recursos en colones. En general, la TBP se encuentra por encima de la TPM, ya que los bancos públicos deben ofrecer una rentabilidad atractiva a los ahorrantes para competir con otras entidades financieras.
La tasa de política monetaria (TPM) y la tasa básica pasiva (TBP)